On a analysé la concentration de la collecte des SCPI
Mercredi 30 septembre 2026 : retour à Patrimonia pour une animation de débat. Un sujet autour de la pierre papier. Concentration de la collecte des SCPI : sommes-nous en train de recréer la crise passée ? Les 5 erreurs à éviter pour en tirer les leçons. Bloc-notes préparatoire.
Circulez, il n’y a rien à voir ! Connaissez-vous, le HHI. Non, preuve que parler en sigle n’éclaire pas toujours les débats… Si je vous dis « Herfindahl-Hirschman Index », pas certain de vous éclairer plus. Eh bien, c’est la première découverte de la préparation de ce débat. Cet indicateur mesure la concentration d’un marché. Avis aux amoureux de la mathématique, il se mesure en faisant la somme du carré des parts de marchés de chacun des acteurs. Plus de 1000 ? Le marché est concentré. Sous les 1000, il ne l’est pas.
Concentré, non ; dominé, oui
Cet indicateur est notamment utilisé par l’Union européenne lors du rapprochement d’entités pour s’assurer d’une bonne concurrence. Pour bien comprendre, un exemple : un marché avec deux acteurs à 50 % de parts de marché. 50 au carré fois deux égale 5 000. Bingo ! En revanche, prenons un marché où un acteur pèse 20 % et 160 autres à 0,5 %. Résultat sous 1000… Le marché n’est pas concentré, juste ultra dominé par un acteur.
Le marché des SCPI, en bref. Selon l’Aspim, l’association professionnelle des sociétés de gestion, au premier semestre 2026, c’est 57 acteurs et 237 véhicules. Il y a cinq ans, c’était 38 et 209. 2021-2026, j’ai fait le choix de couvrir plusieurs époques pour essayer de dégager des tendances. 2021-2022 : c’est la frénésie. 2023 : la rupture avec l’apparition des baisses de valeurs de parts. 2024 et la suite, la crise… Circulez, il n’y a rien à voir. Durant ces cinq années et demi pas une seule fois, le HHI n’a franchi la barre des 1000. Son plus haut sur le périmètre des sociétés de gestion, et sur la base de la collecte nette : 906 en 2025. Son plus bas ? 595 en 2022.
Corum : parts de marché et collecte parlent différemment
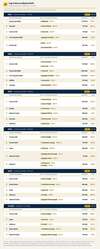
Il n’y aurait pas de débat ? Juste un sentiment ? Pour en avoir le cœur, nous avons fait une étude à la recherche de quelques informations et idées. Qui ont été les meilleurs ? Que pèsent les plus gros ? Leur collecte nette est-elle concentrée sur une offre restreinte ou pas ? Ce tableau, le voici !
Une offre profondément renouvelée
Vous y trouverez année après année, le montant de la collecte, la part de marché du Top 5, la part de marché de chacun des acteurs du Top 5, le poids dans leur collecte que chacune de leur SCPI qui ont contribué à plus de 33 % à leur collecte nette… Sur le Top 1, Primonial REIM, devenue depuis Praemia REIM, perd la première place en 2022 et Corum apparaît alors comme le leader incontesté. Avec une part de marché jusqu’à 18,1 % en 2024. La maison ayant beaucoup communiqué sur le contrôle de sa collecte, l’info mérite d’être ou non validée. 1,8 milliard de collecte en 2021 et 2022, 1,4 milliard entre 2024 et 2025. D’un point de vue fonds, l’importance du côté relutif de la collecte s’estompe un peu…
Sur la part de marché du Top 5, notre HHI est confirmé. En 2021, le sentiment d’une surdomination des leaders (Primonial, Euryale, Corum, La Française et Perial) était très fort. Ils pesaient 52,2 %. Aujourd’hui, les leaders en sont à près de 63 %. Soit dix points de plus… Le marché s’est donc concentré, tout en opérant une rotation. Sur nos six tableaux, Corum apparaît six fois. Atland Voisin et Alderan affichent quatre participations au Top 5 ou trois pour Arkea REIM ou Iroko. Euryale est également dans ce cas mais dans le temps d’avant. Cette situation démontre que la crise a profondément changé la nature de l’offre.
Diversifier une gamme, une gageure
Les produits, justement intéressons-nous. Le marché s’est concentré sur des offres par société de plus en plus restreintes. Jusqu’en 2024, quelques sociétés parvenaient à diversifier leur collecte sur plusieurs offres : PFO 2 et PF Grand Paris pour Perial en 2021, Corum Eurion et Corum XL pour Corum en 2022, Corum Eurion et Corum Origin en 2023, Epargne Pierre et Epargne Pierre Europe chez Atland Voisin et Activimmo et Comète chez Alderan en 2024. Depuis une offre dominante s’est imposée chez tous les acteurs. A la clé, une question sur le risque économique d’une trop forte concentration pour les sociétés de gestion. La prédominance des produits diversifiés interpelle aussi ? Mais y a-t-il de la place pour lancer des nouveaux produits ? Pour les CGP, comment construire un portefeuille avec de tels outils ? Se limiter à accoler x SCPI diversifiés de producteurs différents est-il suffisant ? On en parlera sûrement à Patrimonia avec Mathilde Krieger (Atream), Julien Henniot (Swiss Life) et Jean-Marie Souclier (Sogenial).
Un indicateur à mesurer sur les fonds ?
Toujours très sensible à la clientèle finale, et à ses intérêts, je constate que l’approche retenue via les parts de marché de sociétés de gestion correspond à une approche très business. Logique cohérente dans l’approche des sociétés de gestion et des distributeurs. L’exercice mériterait d’être reproduit sur les fonds eux-même. A vue d’œil, par exemple, sur le dossier Corum, maison où cohabitent plusieurs SCPI diversifiées, on note la montée en puissance de la vieille Corum Origin (Convictions à ses débuts) depuis 2024. Ce qui peut interpeller sur Corum Eurion et Corum XL